상담 가능 시간
평일 오전 9시 ~ 오후 6시 (점심 시간 12 ~ 1시 제외)
주말, 공휴일은 이메일로 문의부탁드립니다
좋은땅㈜ | 대표이사 이기봉 |
사업자등록번호 196-81-00877 |
출판사 신고번호 제 2001-000082호 |FAX 02-374-8614
서울특별시 마포구 양화로12길 26 지월드빌딩 (서교동 395-7)
좋은땅㈜ B1 ~ 5F


©G-WORLD

Android앱

iOS앱
저자님,
6,431번째
도서 제작에 도전해보세요!


등기부등본과 공인중개사만 믿어도 될까. 전세사기와 중개사고가 반복되는 이유를 부동산 정보 비대칭 관점에서 정리했습니다. 칼럼으로 만나보세요.
깨끗한 등기부등본 · 정식 자격을 갖춘 공인중개사, 다 따져봐도 당할 수 있는 게 부동산 사기
수억 원, 때로는 인생 전부를 걸고 집을 매매할 때 사람들이 당연하게 여기는 게 있다. 등기부등본이 깨끗하고 정식 자격을 갖춘 공인중개사를 거쳤으면 안전할 거라는 생각이다. 그런데 부동산 시장은 정보 격차가 유독 크다. 한쪽은 필요한 정보를 다 알고 있을 때, 다른 한쪽은 아무것도 모르고 인생을 내건 결정을 해야 하는 구조를 안고 있다.
전세사기와 권리관계 분쟁이 끊이지 않는 근본 원인도 여기에 있다. 우리나라는 경제 규모로는 이미 선진국 반열에 올랐지만, 법적 체계를 갖춘 중개시장의 역사는 1983년 부동산중개업법이 생긴 뒤로 따져도 이제 겨우 42년 남짓이다. 반면 미국과 유럽 여러 나라는 에스크로, 공증인, 권원보험처럼 소비자를 지키는 장치를 여러 겹으로 두고 있다. 국내에도 권원보험 같은 제도가 있지만, 개인 간 거래에서는 거의 쓰이지 않는다.
더 큰 문제는 사람들이 품는 막연한 기대다. 중개수수료를 냈으니 리스크 관리까지 포함된 거라 여기기 쉬운데, 공인중개사법상 손해배상책임 공제는 1년 동안 일어난 모든 사고를 합쳐 그 한도 안에서 나눠 받는 구조라, 큰 사고가 나면 개인이 실제로 받는 보상액은 턱없이 모자르다. 게다가 국내 등기제도는 절차가 끝났다는 사실만 확인해 주는 방식이라 등기부등본에 적힌 내용이 실제 권리관계와 다를 수도 있다.
우리나라 가구 자산의 약 76%가 실물자산이고, 그 대부분이 부동산에 몰려 있다는 통계도 있다. 자산의 무게는 이만큼 무거운데, 시장에는 여전히 정보 불균형이라는 위험이 남아 있다. 누군가 대신 안전을 확인해 주기를 기다리는 사이, 그 위험은 결국 개인의 몫으로 돌아온다.
정보의 차이가 곧 손실의 크기로 이어지는 시장에서는, 스스로 쌓아 올린 지식이 가장 확실한 방어막이 된다.
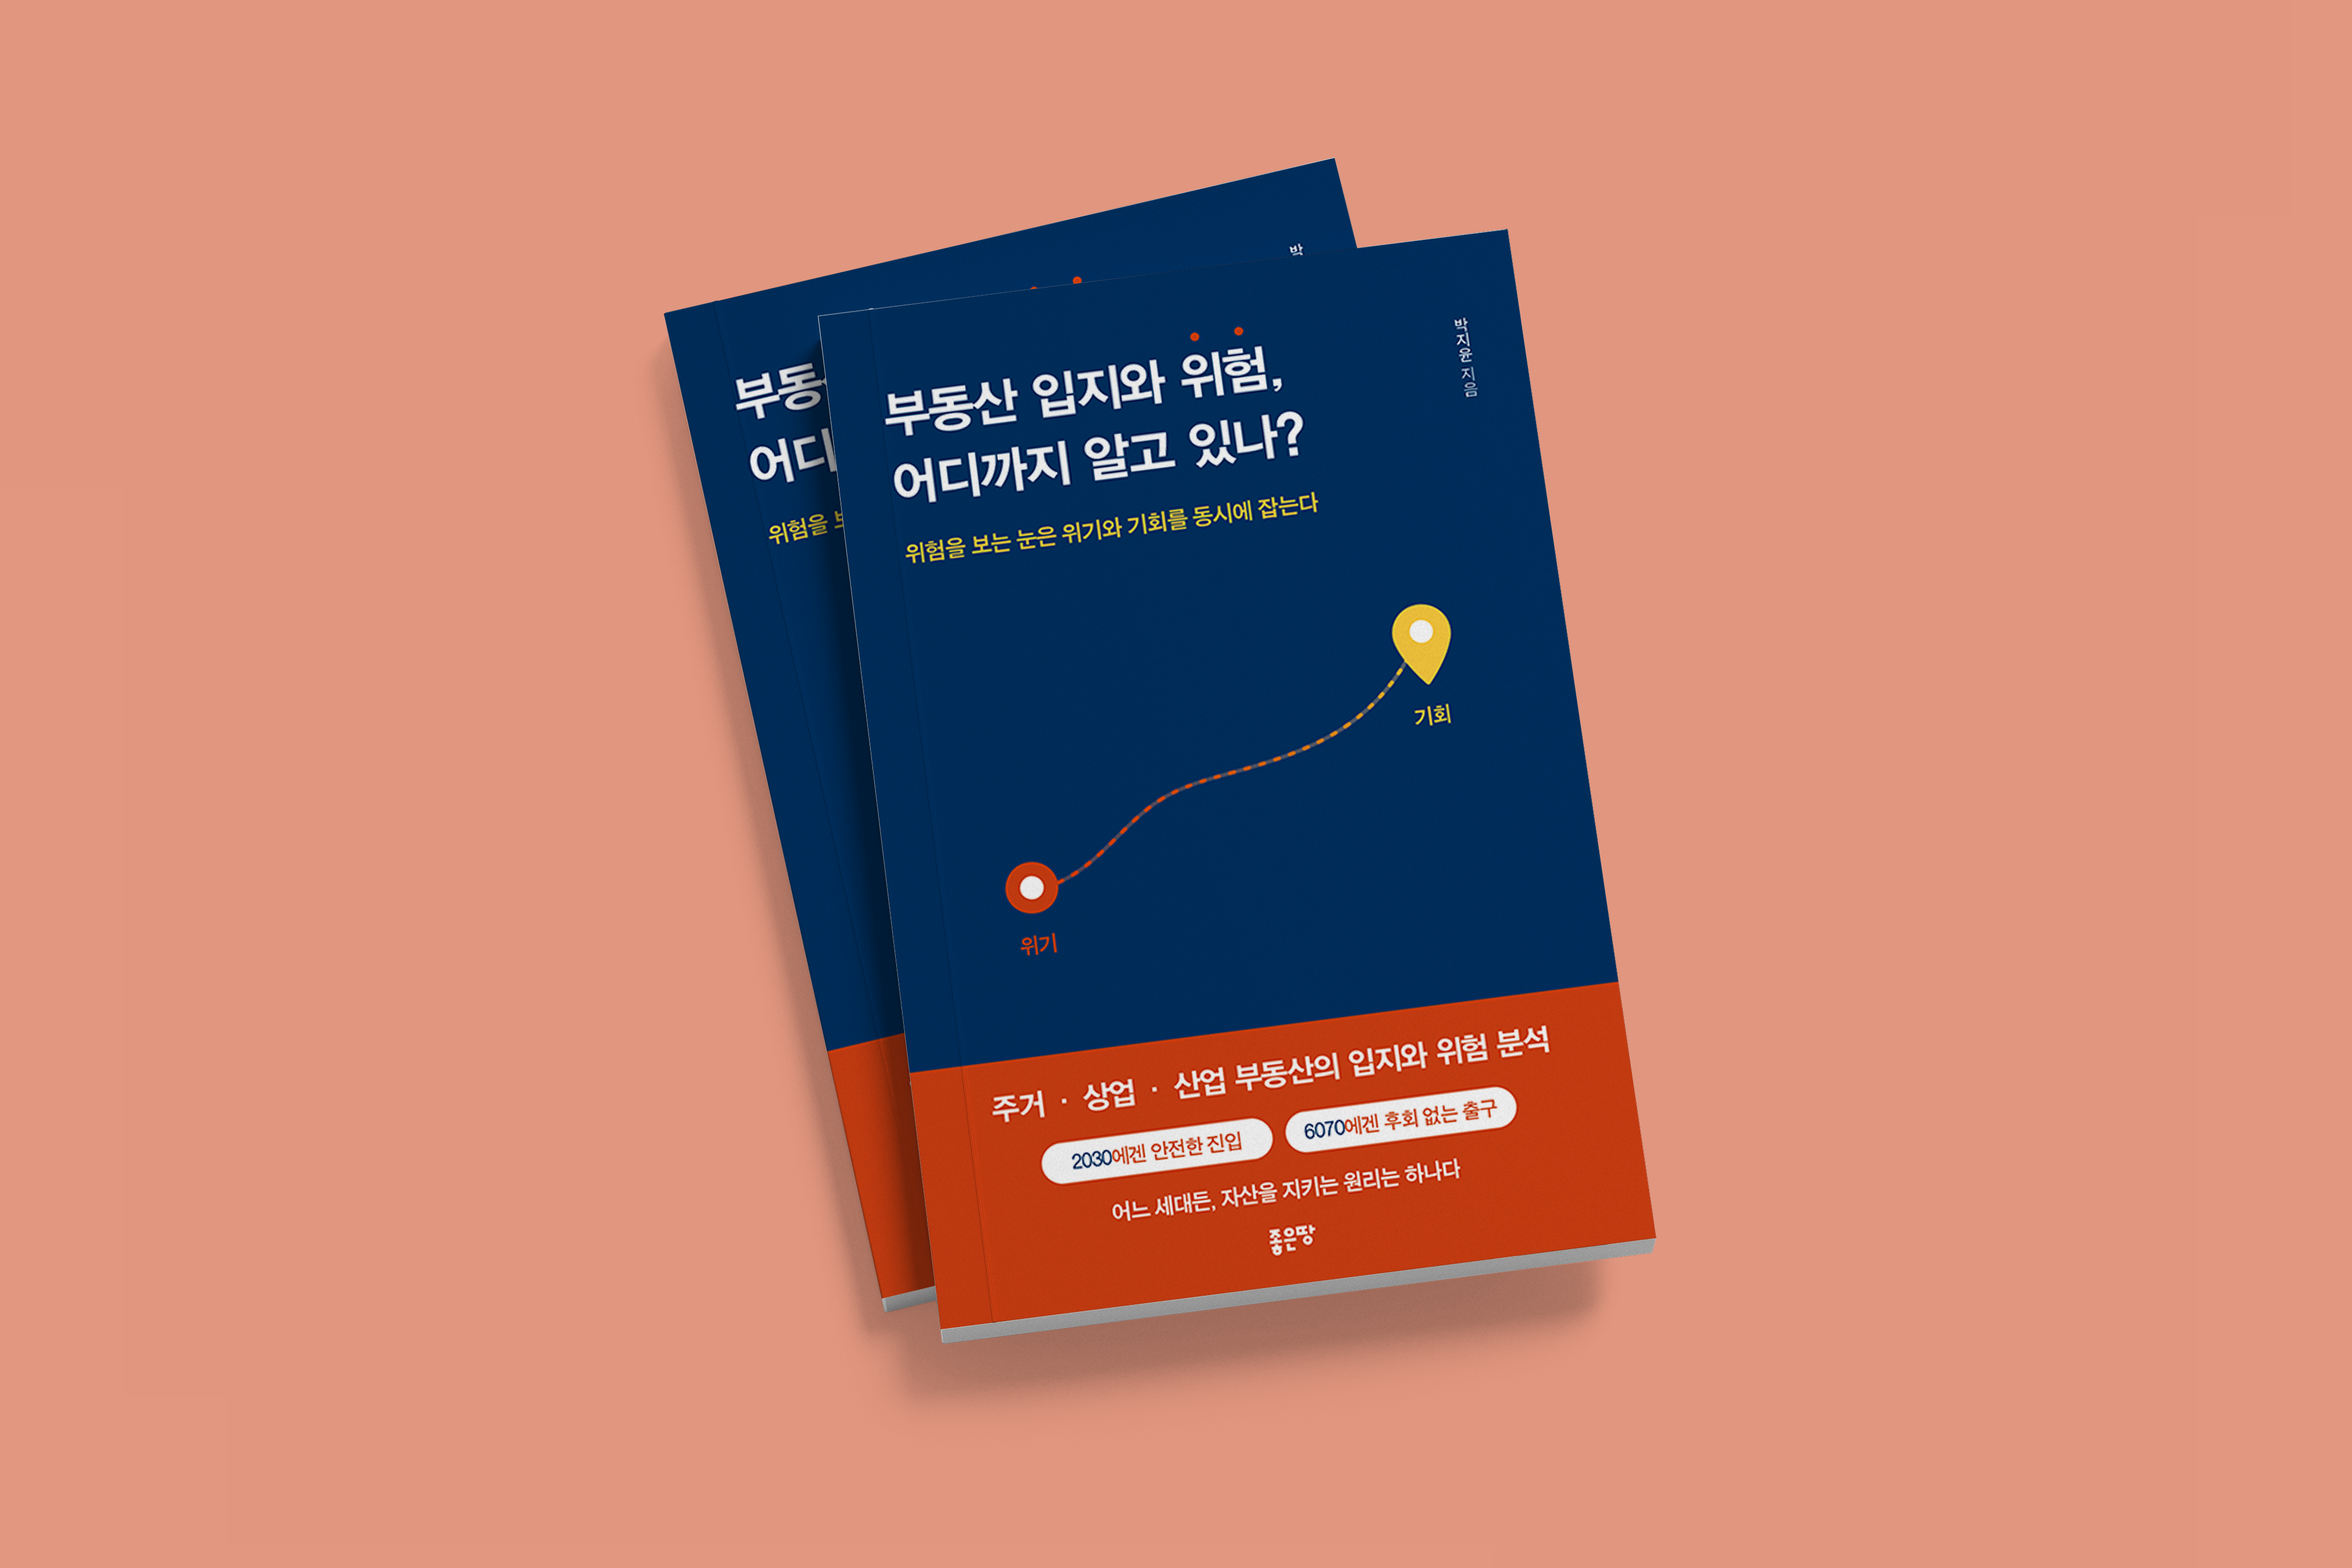
본 칼럼은 박지윤 저자의 도서
≪부동산 입지와 위험, 어디까지 알고 있나?≫의
본문 내용을 바탕으로 재구성되었습니다.
📖 책 소개
위험을 보는 눈은 위기와 기회를 동시에 잡는다
< 부동산 입지와 위험, 어디까지 알고 있나? >