프롤로그
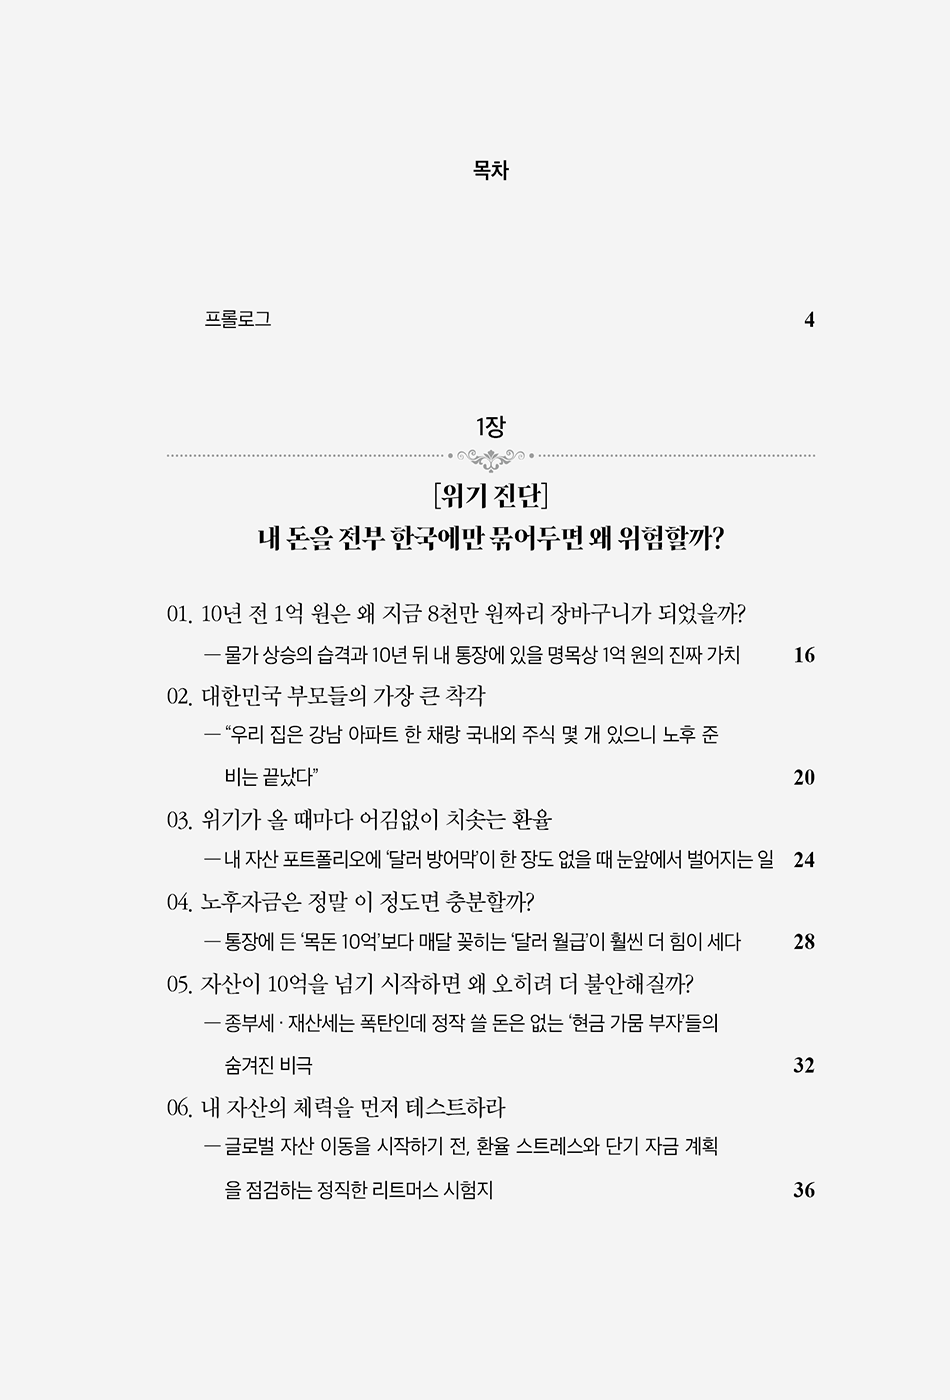
1장. [위기 진단] 내 돈을 전부 한국에만 묶어두면 왜 위험할까?
01. 10년 전 1억 원은 왜 지금 8천만 원짜리 장바구니가 되었을까?
― 물가 상승의 습격과 10년 뒤 내 통장에 있을 명목상 1억 원의 진짜 가치
02. 대한민국 부모들의 가장 큰 착각
― “우리 집은 강남 아파트 한 채랑 국내외 주식 몇 개 있으니 노후 준 비는 끝났다”
03. 위기가 올 때마다 어김없이 치솟는 환율
― 내 자산 포트폴리오에 ‘달러 방어막’이 한 장도 없을 때 눈앞에서 벌어지는 일
04. 노후자금은 정말 이 정도면 충분할까?
― 통장에 든 ‘목돈 10억’보다 매달 꽂히는 ‘달러 월급’이 훨씬 더 힘이 세다
05. 자산이 10억을 넘기 시작하면 왜 오히려 더 불안해질까?
― 종부세 · 재산세는 폭탄인데 정작 쓸 돈은 없는 ‘현금 가뭄 부자’들의 숨겨진 비극
06. 내 자산의 체력을 먼저 테스트하라
― 글로벌 자산 이동을 시작하기 전, 환율 스트레스와 단기 자금 계획 을 점검하는 정직한 리트머스 시험지
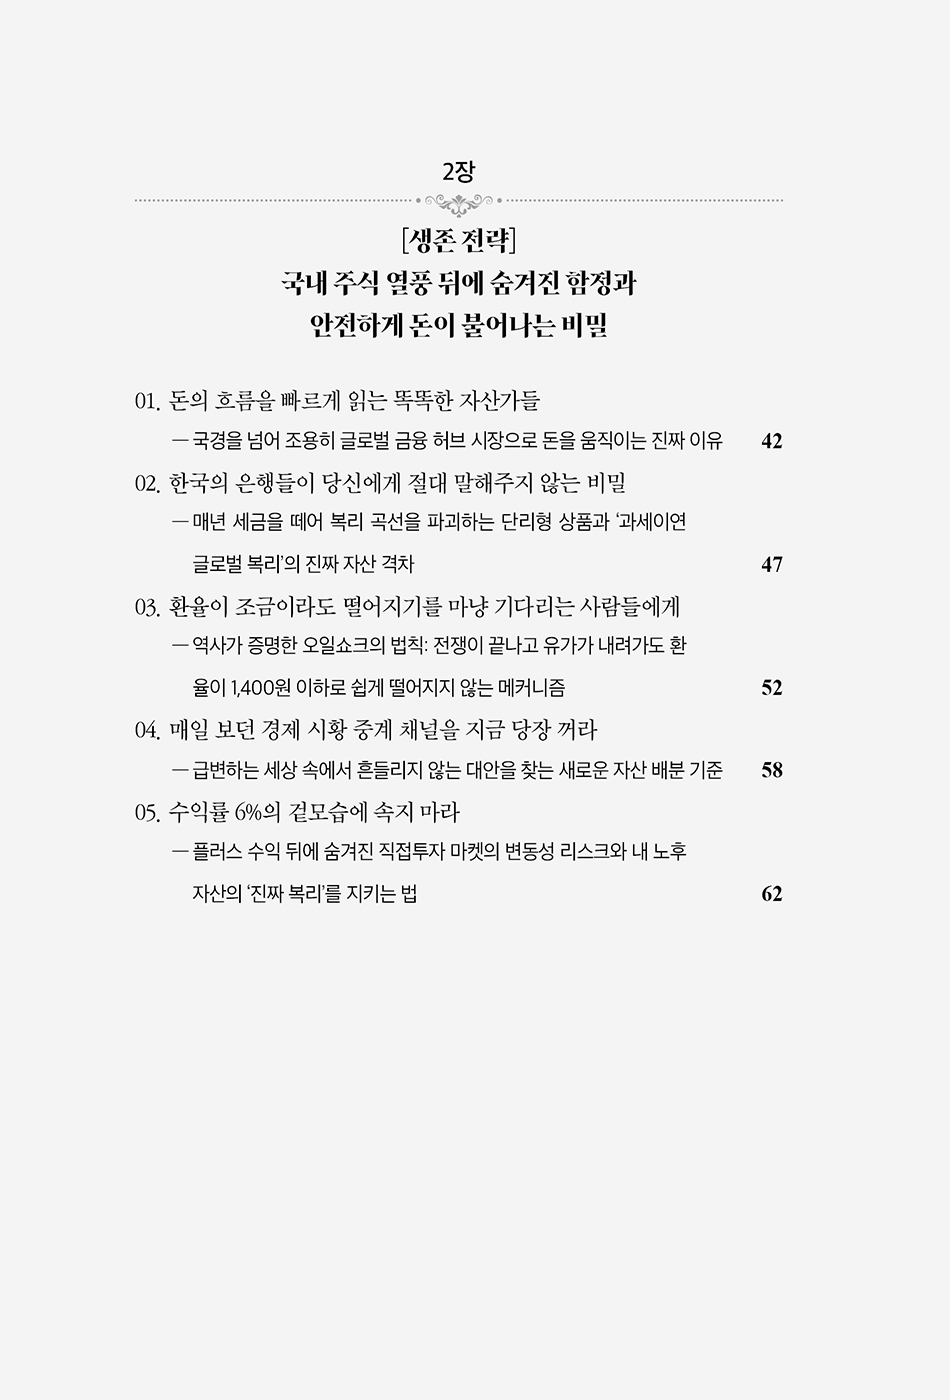
2장. [생존 전략] 국내 주식 열풍 뒤에 숨겨진 함정과 안전하게 돈이 불어나는 비밀
01. 돈의 흐름을 빠르게 읽는 똑똑한 자산가들
― 국경을 넘어 조용히 글로벌 금융 허브 시장으로 돈을 움직이는 진짜 이유
02. 한국의 은행들이 당신에게 절대 말해주지 않는 비밀
― 매년 세금을 떼어 복리 곡선을 파괴하는 단리형 상품과 ‘과세이연 글로벌 복리’의 진짜 자산 격차
03. 환율이 조금이라도 떨어지기를 마냥 기다리는 사람들에게
― 역사가 증명한 오일쇼크의 법칙: 전쟁이 끝나고 유가가 내려가도 환 율이 1,400원 이하로 쉽게 떨어지지 않는 메커니즘
04. 매일 보던 경제 시황 중계 채널을 지금 당장 꺼라
― 급변하는 세상 속에서 흔들리지 않는 대안을 찾는 새로운 자산 배분 기준
05. 수익률 6%의 겉모습에 속지 마라
― 플러스 수익 뒤에 숨겨진 직접투자 마켓의 변동성 리스크와 내 노후 자산의 ‘진짜 복리’를 지키는 법
3장. [대물림 기술] 세금 걱정 없이 자녀에게 평생 ‘달러 월급’ 주는 법
01. 평생 밤낮없이 일해서 일구어놓은 재산인데
― 국세청이 절반을 가져간다고? 상속세와 증여세가 무서운 대한민국 자산가들의 가혹한 현실
02. 통장 해약 없이 부의 바톤을 넘기는 ‘글로벌 세대전송 기술’
― 원금을 깨지 않고 부모의 연금 계좌 시스템을 자녀와 손자까지 그대 로 이전하여 3대가 부자로 사는 법
03. 대를 이어 가문을 부자로 지켜내는 기술
― 글로벌 허브의 역외 신탁(Offshore Trust) 구조와 달러 금융 자산이 만날 때 일어나는 세무적 레버리지 시너지
04. 내 사랑하는 아이의 손에 무엇을 쥐여줄 것인가?
― 세금 많고 관리 힘든 ‘원화 부동산’을 줄 것인가, 평생 매달 꽂히는 ‘달러 금융 시스템’을 줄 것인가?
05. 상속세보다 더 무서운 가족 간의 갈등과 분쟁
― 부자들은 왜 자산을 단순한 ‘재테크 상품’이 아니라 내 뜻대로 제어 하는 ‘통제권 구조’로 볼까?
06. 자녀에게 절대 목돈을 상속하지 마세요
― 합법적인 비과세 범위 내에서 1세 · 11세 · 21세 딱 세 번의 황금 타이 밍으로 끝내는 자녀 평생 ‘달러 월급’ 세팅법
4장. [실전 프로세스] 국세청도 인정하는 안전한 자산 이동 5단계
01. 1단계 [통로 혁신]: 왜 100억이 넘는 초고액 자산가들은 결 국 이 통로를 선택할까?
― 연간 10만 달러 제한의 장벽을 허물다: 대한민국 외환법상 묻지도 따지지도 않고 무제한 자산 송금이 가능한 유일한 예외 구조의 실체
02. 2단계 [외환법 클리어]: 은행 창구 직원도 잘 모르는 외환 규정
― 외환거래은행 지정부터 증여 송금까지, 법을 위반하지 않는 투명한 외환 가이드라인
03. 3단계 [자산 진단]: 내 돈을 밖으로 꺼내는 실전 계산법
― 내 자산 중 도대체 얼마를, 어느 타이밍에 해외로 보내야 국세청의 칼날에서 안전할까?
04. 4단계 [자금출처 소명]: 세무조사가 두려운 이들을 위한 방어벽
― 국세청이 딴지를 걸 수 없도록 사전에 완벽하게 소득 원천을 입증하 는 실무 서류 세팅 기술
05. 5단계 [구조적 탈출]: 국적보다 중요한 세법상 거주지
― 자산만 해외로 옮기면 상속세가 피해질까? 상속세 과세 범위와 해 외자산 승계의 진짜 실체
06. 6단계 [세법 대처]: 6월은 해외자산 신고의 달, 국세청의 역 외 검증 레이더
― 올해부터 전격 시행되는 최저 기준금액 없는 ‘해외신탁 명세서 의무 신고’ 위반 과태료(10%)와 출처 미소명 불이익(20%) 완벽 대처법
5장. [실제 사례 & 솔루션] 대한민국 상위 1%의 글로벌 자산 재배치 마스터 리포트
01. [Case 01] 사전 준비 없는 500억 상속의 비극
― 10년 연부연납과 가산이자, 매각 불가 부동산에 갇혀 피 말리는 3자 녀의 통곡
02. [Case 02] “부동산만 쥐고 있다간 가문이 무너진다”― 300 억 건물주가 결단한 자산 재배치
― 상속세 현금 재원과 홍콩보험의 ‘Smoothing Mechanism(유배당 완 충 구조)’으로 완성한 최적의 포트폴리오
03. [Case 03] 기업가치 300억 중소기업 B대표의 현명한 자산 이전과 가업승계
― 가업승계 특례의 사각지대와 형제간 유류분 소송을 한 번에 해결한 ‘유배당 솔루션’
04. [Case 04] 대기업 임원 C씨의 잠 못 드는 퇴직연금(DC형/IRP) 고충
― 국내 연금 상품의 한심한 수익률과 원화 자산 편중에 지친 고액 연 봉 직장인을 위한 글로벌 달러 연금 파이프라인 전환기
05. [Case 05] 자녀의 해외 유학 및 거주를 고려하는 60대 자산 가의 글로벌 연금 세팅기
― 교육자금, 창업자금, 은퇴연금까지 인생 시나리오에 따라 자유롭게 꺼내 쓰는 홍콩 저축보험 중도인출 실전 매뉴얼
06. [Case 06] “나는 20년 동안 중국에 살았는데 왜 한국 세무서 에서 연락이 왔을까?”
― 해외 소득 종합소득세 미신고가 불러온 무서운 세금 폭탄 실화와 홍 콩보험의 합법적 자진신고 가이드
07. [Case 07] 매년 주식으로 대박 내는 투자 천재가 결국 글로 벌 복리에 무릎을 꿇은 이유
― 단기 수익률의 착시와 변동성 위험을 넘어 마이너스 없는 복리 곡선 으로 완성한 자산 방파제
08. [마스터 리포트] 맞춤형 평생 연금 진단 시뮬레이션
― 내 나이에는 매달 얼마의 달러 월급을 받을 수 있을까? 고소득 자산 가의 기준에 맞춘 노후자금 준비도 판정 리포트
에필로그
참고문헌 및 출처